Administrar uma escola exige muito mais do que acompanhar matrículas e pagar fornecedores no vencimento.
A instituição convive com mensalidades parceladas, inadimplência, folha de pagamento relevante, sazonalidade de matrículas, investimentos em estrutura e uma série de obrigações fiscais e trabalhistas que afetam diretamente o resultado.
Um problema recorrente aparece quando a direção acompanha apenas o saldo bancário. Ter dinheiro disponível em determinada semana não significa que a operação seja lucrativa.
Parte daquele recurso pode estar comprometida com salários, encargos, impostos, férias, décimo terceiro, fornecedores ou investimentos previstos para os meses seguintes.
Nesse ponto, a contabilidade para escolas em São Paulo deixa de cumprir somente uma função fiscal e passa a oferecer informações para decisões de gestão.
Demonstrativos contábeis, fluxo de caixa, orçamento, indicadores de inadimplência e análise tributária podem revelar onde a instituição ganha margem e onde está consumindo recursos sem perceber.
A seguir, você entenderá como organizar essa estrutura e transformar informações contábeis em ferramentas para precificação, controle de custos, planejamento tributário e crescimento sustentável.
O que é contabilidade para escolas em São Paulo?
A contabilidade para escolas em São Paulo é a gestão contábil, fiscal, trabalhista e financeira adaptada às características das instituições privadas de ensino.
Ela envolve desde a correta apuração dos tributos e processamento da folha até a análise de mensalidades, inadimplência, custos por aluno, orçamento, fluxo de caixa e rentabilidade da operação.
Quando estruturada de maneira gerencial, a contabilidade permite que os responsáveis pela escola compreendam não apenas quanto a instituição faturou, mas quanto efetivamente gerou de resultado, quais custos pressionam a margem e quanto dinheiro será necessário para financiar os próximos meses.
Por que a gestão financeira das escolas exige controles específicos?
Uma escola tem uma dinâmica financeira diferente da maioria das empresas prestadoras de serviços.
Embora exista uma receita relativamente previsível durante o período letivo, vários fatores podem provocar distorções entre faturamento, recebimento e lucro.
- inadimplência das mensalidades;
- bolsas e descontos comerciais;
- evasão de alunos;
- aumento da folha de pagamento;
- férias e décimo terceiro salário;
- reajustes de fornecedores;
- investimentos em tecnologia e infraestrutura;
- campanhas de matrícula;
- despesas concentradas no início do ano letivo;
- antecipações e parcelamentos de mensalidades.
Isso explica por que observar apenas o faturamento pode produzir uma leitura equivocada.
A instituição precisa acompanhar a relação entre receita, despesas, número de alunos e capacidade operacional.
Uma escola pode aumentar sua receita em 10% e, ainda assim, reduzir sua margem caso professores, aluguel, tecnologia, marketing e outros gastos avancem em ritmo superior.
Por isso, o acompanhamento precisa combinar faturamento com controle de custos e análise de margem.
A leitura financeira adequada deve relacionar receita, número de alunos, ocupação das turmas, custos fixos, custos variáveis, descontos e inadimplência.
Quais indicadores financeiros uma escola deveria acompanhar?
Os relatórios contábeis tornam-se mais úteis quando são combinados com indicadores operacionais da própria instituição.
Dessa forma, a administração deixa de analisar apenas números isolados e passa a identificar tendências.
Receita média por aluno
A receita média por aluno ajuda a entender quanto cada matrícula efetivamente gera para a instituição.
Uma forma simples de acompanhamento é:
Receita líquida de mensalidades ÷ número de alunos ativos
O indicador deve considerar descontos, bolsas e eventuais cancelamentos.
Se a mensalidade anunciada é de R$ 1.500, mas a receita média recebida por estudante é de R$ 1.180, a administração precisa identificar a origem dessa diferença. Ela pode decorrer de bolsas, descontos comerciais, inadimplência ou políticas de negociação.
Índice de inadimplência
Outro indicador relevante é o percentual de mensalidades vencidas e não recebidas.
A escola pode apresentar faturamento contábil significativo e, ao mesmo tempo, enfrentar dificuldade de caixa se parte relevante da receita não entrar na data prevista.
Por isso, o controle deve separar:
- valores faturados;
- valores recebidos;
- valores vencidos;
- acordos de pagamento;
- perdas estimadas;
- atrasos por faixa de dias.
Uma carteira vencida há 10 dias exige uma abordagem diferente de valores pendentes há seis meses. Segmentar a inadimplência também melhora a projeção de recebimentos e reduz distorções no fluxo de caixa.
Custo por aluno
O cálculo do custo por aluno ajuda a avaliar preços, descontos e expansão.
Além das despesas diretamente relacionadas ao ensino, devem entrar na análise parcelas proporcionais de:
- folha administrativa;
- aluguel;
- sistemas;
- material;
- manutenção;
- energia;
- segurança;
- limpeza;
- marketing;
- serviços terceirizados;
- estrutura pedagógica.
Sem essa informação, conceder bolsas ou descontos pode parecer comercialmente interessante e, ainda assim, reduzir a margem abaixo do nível necessário para sustentar a operação.
Margem operacional
A margem mostra quanto permanece depois das despesas necessárias para manter a atividade.
Uma escola pode ter turmas cheias e ainda apresentar baixa margem se seus custos estruturais estiverem inadequados.
Por isso, a análise não deve perguntar apenas “quantos alunos temos?”. A pergunta gerencial mais adequada é: quanto resultado cada turma, unidade ou segmento está gerando?
Esse tipo de avaliação também ajuda a construir gatilhos para redução de custos ou aceleração de investimentos conforme a margem, o caixa e a demanda se alteram.
Como funciona a contabilidade para escolas na prática?
Uma gestão contábil eficiente deve transformar os registros financeiros do mês em informações utilizáveis pela direção. Na prática, o processo pode ser organizado em algumas etapas.
- Organização das receitas
As mensalidades, matrículas, materiais, atividades extracurriculares e demais receitas precisam ser classificadas corretamente. Essa separação permite identificar quais fontes apresentam maior participação no faturamento e quais possuem maior margem. - Conciliação dos recebimentos
O valor faturado deve ser comparado com o dinheiro efetivamente recebido. Essa etapa ajuda a localizar inadimplência, pagamentos duplicados, diferenças de cartão, taxas financeiras e outras divergências. - Classificação das despesas
Os gastos devem ser distribuídos por categorias e, quando a estrutura permitir, por centro de custo. - Fechamento contábil
A escrituração transforma essas movimentações em demonstrações como balancete, DRE e balanço patrimonial. - Análise financeira
Os relatórios precisam ser interpretados. Uma queda de margem pode estar relacionada ao aumento da folha, concessão excessiva de descontos, turmas subdimensionadas ou crescimento da inadimplência. - Projeção dos próximos meses
A etapa seguinte é transformar o histórico em orçamento e fluxo de caixa projetado, permitindo antecipar períodos de maior pressão financeira.
Fluxo de caixa escolar deve olhar além do mês atual
O calendário escolar cria oscilações que precisam aparecer no planejamento financeiro.
Uma instituição pode ter boa entrada de recursos entre janeiro e março devido a matrículas e rematrículas, mas enfrentar despesas maiores em determinados períodos do ano.
Por isso, o caixa deve ser analisado com antecedência, e não apenas quando surge falta de liquidez.
Além disso, salários possuem componentes previsíveis que precisam ser provisionados. Férias e décimo terceiro, por exemplo, não deveriam representar uma surpresa financeira quando chegam. São compromissos conhecidos e podem ser incorporados mensalmente às projeções.
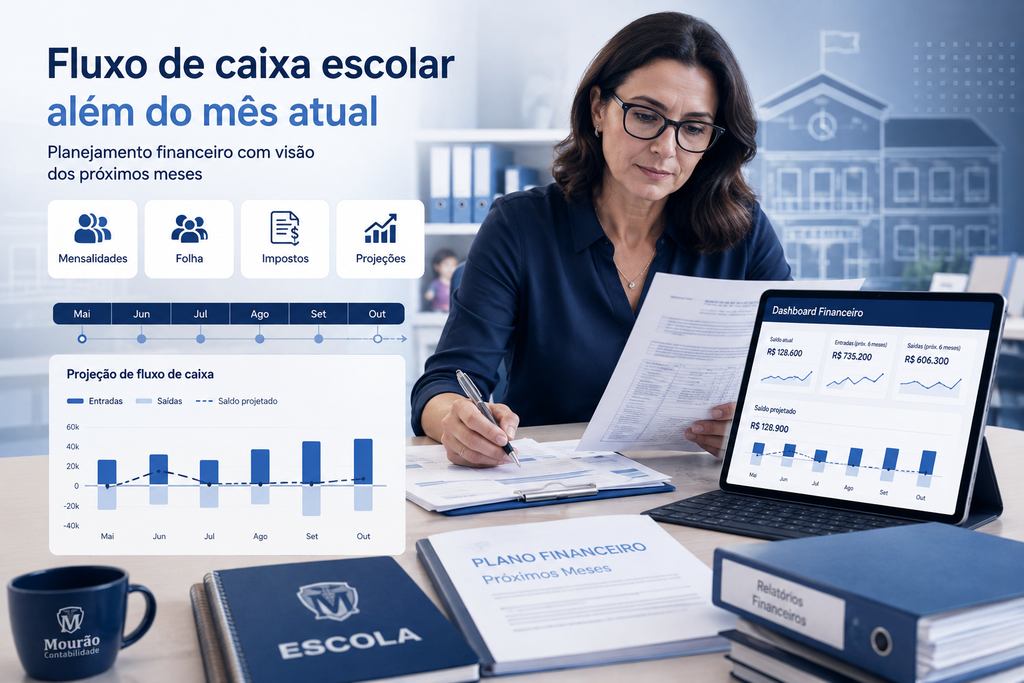
Um fluxo de caixa projetado eficiente deveria apresentar pelo menos:
- saldo inicial;
- mensalidades previstas;
- recebimentos estimados considerando inadimplência;
- folha;
- encargos;
- tributos;
- aluguel;
- fornecedores;
- investimentos;
- financiamentos;
- provisões;
- saldo projetado.
A análise também pode trabalhar com cenários.
Cenário-base: matrícula e inadimplência dentro da média histórica.
Cenário conservador: redução das novas matrículas e aumento da inadimplência.
Cenário de expansão: crescimento de alunos com necessidade de contratação e investimento.
Dessa forma, a escola identifica antecipadamente quanto capital de giro será necessário em cada situação. A lógica é semelhante ao planejamento discutido pela Mourão em conteúdos sobre crescimento com organização e controle financeiro.
Aspectos fiscais, contábeis e tributários que escolas precisam acompanhar
A gestão financeira não pode ser separada da estrutura tributária. Regime de tributação, emissão fiscal, folha de pagamento e obrigações acessórias interferem diretamente no custo da instituição.
Simples Nacional
Dependendo do porte, faturamento, atividade e demais requisitos legais, uma instituição de ensino pode optar pelo Simples Nacional.
As regras do regime preveem tributação pelo Anexo III para determinadas atividades educacionais, incluindo creches, pré-escolas, ensino fundamental, escolas técnicas e profissionais, ensino médio, idiomas, artes, cursos preparatórios e escolas livres, conforme as hipóteses previstas na legislação.
Os critérios de enquadramento devem ser verificados de acordo com a regulamentação do Simples Nacional e a atividade efetivamente exercida pela instituição.
Isso não significa, porém, que o Simples seja automaticamente a alternativa mais econômica.
A decisão precisa considerar faturamento acumulado, folha, estrutura societária, natureza das receitas e projeções para os períodos seguintes.
Lucro Presumido e Lucro Real
Instituições que não utilizam o Simples podem estar enquadradas em regimes como Lucro Presumido ou Lucro Real, conforme suas condições e requisitos legais.
No Lucro Presumido, a apuração de determinados tributos federais utiliza percentuais de presunção definidos pela legislação.
No Lucro Real, IRPJ e CSLL estão relacionados ao resultado contábil ajustado pelas regras fiscais.
Por esse motivo, escolher o regime somente com base em uma alíquota nominal pode produzir uma comparação incompleta.
O correto é simular a carga tributária total, incluindo os efeitos sobre faturamento, resultado, folha e demais particularidades da instituição.
Além disso, as instituições de ensino devem acompanhar as mudanças introduzidas pela Reforma Tributária do Consumo. A Mourão já aborda os principais efeitos da Reforma Tributária no setor de serviços entre 2026 e 2033, incluindo reflexos em precificação, crédito tributário e fluxo de caixa.
ISS e emissão de notas fiscais
A prestação de serviços educacionais também deve observar as regras municipais relativas ao ISS e aos documentos fiscais.
Na cidade de São Paulo, a Nota Fiscal de Serviços Eletrônica da Prefeitura de São Paulo registra eletronicamente as operações relativas à prestação de serviços.
O tratamento fiscal precisa considerar o regime tributário, o código de serviço utilizado, a situação cadastral e as particularidades da instituição.
Folha de pagamento e obrigações trabalhistas
Em instituições de ensino, a folha costuma representar uma das maiores parcelas das despesas.
Por isso, erros na admissão, remuneração, benefícios, encargos ou informações trabalhistas podem gerar impactos relevantes.
As informações transmitidas pelo eSocial e pela EFD-Reinf integram a DCTFWeb. Segundo a Receita Federal, a integração ocorre automaticamente após o encerramento das escriturações, permitindo a consolidação das apurações na declaração.
Desde janeiro de 2025, a DCTFWeb também passou a incorporar, por meio do Módulo de Inclusão de Tributos (MIT), débitos que anteriormente eram declarados na antiga DCTF. As regras e orientações atualizadas estão disponíveis no serviço oficial de DCTFWeb do Governo Federal.
Esse nível de integração aumenta a necessidade de consistência entre folha, contabilidade, retenções e apurações tributárias.
Comparativo dos principais controles financeiros de uma escola
| Controle | O que revela | Decisão que pode apoiar |
| Receita média por aluno | Quanto cada estudante gera efetivamente | Precificação e política de descontos |
| Inadimplência | Parcela do faturamento ainda não recebida | Cobrança e necessidade de capital de giro |
| Custo por aluno | Quanto custa manter cada matrícula | Avaliação de mensalidades e bolsas |
| Margem operacional | Resultado gerado pela operação | Controle de despesas e expansão |
| Ocupação das turmas | Uso da capacidade disponível | Formação ou consolidação de turmas |
| Fluxo de caixa projetado | Entradas e saídas futuras | Investimentos e formação de reserva |
| Despesa com folha | Peso da equipe sobre a receita | Contratações e dimensionamento |
| Resultado por unidade | Rentabilidade de cada estabelecimento | Expansão, reestruturação ou investimentos |
Como fazer o orçamento financeiro de uma escola?
O orçamento não deve ser simplesmente o resultado do ano anterior acrescido de um percentual.
Algumas variáveis precisam ser projetadas separadamente.
- quantidade esperada de alunos;
- mensalidade média líquida;
- bolsas;
- descontos;
- inadimplência;
- reajuste salarial;
- reajuste de aluguel;
- tecnologia;
- materiais;
- marketing;
- manutenção;
- tributos;
- investimentos.
Imagine uma escola que espera aumentar as matrículas em 8%.
Esse crescimento não deve ser automaticamente tratado como aumento equivalente de lucro. Talvez seja necessário contratar novos professores, abrir turmas, adquirir equipamentos ou ampliar a estrutura.
O orçamento deve responder a uma pergunta objetiva: quanto da nova receita será convertido efetivamente em resultado?
Essa análise evita expansões que aumentam faturamento, mas consomem caixa sem melhorar a rentabilidade.
Principais erros na gestão financeira e contábil de escolas
1. Usar o saldo bancário como indicador de lucro
O dinheiro disponível na conta não representa necessariamente resultado. Parte pode estar comprometida com salários, impostos ou despesas futuras.
Como evitar: acompanhar DRE, balanço patrimonial e fluxo de caixa em conjunto.
2. Não medir o impacto dos descontos
Descontos pequenos individualmente podem produzir perda significativa quando aplicados a centenas de alunos.
Como evitar: acompanhar mensalidade cheia, desconto concedido e receita líquida média por estudante.
3. Ignorar a inadimplência no planejamento
Faturar não significa receber. Projetar caixa utilizando 100% das mensalidades emitidas pode superestimar a disponibilidade financeira.
Como evitar: utilizar o histórico real de recebimentos nas projeções.
4. Misturar custos pedagógicos e administrativos
Sem centros de custos, a direção perde capacidade de localizar onde estão as despesas e quais áreas consomem maior parcela dos recursos.
Como evitar: estabelecer categorias e critérios consistentes de classificação.
5. Avaliar o regime tributário apenas na abertura da escola
Faturamento, número de funcionários, estrutura de custos e operação mudam ao longo do tempo. O regime que funcionava anteriormente pode deixar de ser eficiente.
Como evitar: realizar simulações tributárias periodicamente e antes do período adequado para eventual mudança de regime.
6. Crescer sem calcular a necessidade de capital de giro
Mais alunos também podem significar mais professores, materiais, tecnologia e infraestrutura antes que todo o aumento da receita seja recebido.
Como evitar: projetar o caixa antes de contratar, reformar ou abrir uma nova unidade.
Benefícios de uma contabilidade escolar bem estruturada
Mais controle sobre os custos
A classificação adequada das despesas permite identificar desperdícios, contratos que precisam ser renegociados e processos que podem ser otimizados.
Precificação mais consistente
Conhecendo custo por aluno, inadimplência, descontos e margem desejada, a instituição consegue estabelecer mensalidades com uma base econômica mais segura.
Maior previsibilidade de caixa
Projeções permitem antecipar períodos com menor disponibilidade financeira, organizar o capital de giro e formar reservas antes que o problema apareça.
Maior segurança fiscal
O acompanhamento contábil reduz o risco de inconsistências entre faturamento, notas fiscais, folha, tributos e obrigações acessórias.
Decisões de expansão mais fundamentadas
Abrir uma unidade, ampliar instalações ou contratar novos profissionais deixa de ser uma decisão baseada apenas na expectativa de crescimento. A escola pode avaliar impacto no resultado e necessidade de capital antes de comprometer recursos.
Informações melhores para a direção
Uma boa contabilidade transforma dados financeiros em indicadores. O gestor passa a decidir com base em margem, custo, geração de caixa e rentabilidade, e não apenas em faturamento ou movimentação bancária.
Perguntas frequentes sobre contabilidade para escolas em São Paulo
Qual é o melhor regime tributário para uma escola?
Não existe uma resposta única. O regime depende do faturamento, atividade exercida, folha, despesas, estrutura societária e características da instituição.
Determinadas atividades educacionais podem ser tributadas pelo Anexo III do Simples Nacional, mas uma simulação comparativa deve ser realizada antes da decisão.
Escola particular precisa emitir nota fiscal?
A prestação de serviços educacionais deve observar as regras fiscais do município. Na cidade de São Paulo, as escolas devem verificar as regras aplicáveis à emissão de NFS-e, ao código de serviço e ao ISS junto à Secretaria Municipal da Fazenda.
Como calcular se uma mensalidade é rentável?
A escola deve confrontar a receita líquida média por aluno com os custos diretos e a parcela dos custos estruturais atribuída à operação. Inadimplência, bolsas e descontos também precisam entrar no cálculo.
Como reduzir a inadimplência escolar?
O primeiro passo é acompanhar a carteira por prazo de atraso, identificar padrões e estabelecer uma política clara de cobrança e negociação. Para fins financeiros, o fluxo de caixa deve considerar a taxa histórica de recebimento, e não somente o valor faturado.
Quais relatórios contábeis são mais úteis para a gestão escolar?
DRE, balanço patrimonial, balancete e relatórios de fluxo de caixa são bases importantes. Para uso gerencial, vale complementá-los com indicadores de receita por aluno, custo por aluno, inadimplência, margem, folha sobre receita e ocupação das turmas.
A contabilidade pode ajudar uma escola a pagar menos impostos?
A contabilidade pode identificar enquadramentos inadequados, inconsistências e oportunidades previstas na legislação.
A redução da carga deve resultar de planejamento tributário, classificação correta das atividades e análise periódica do regime, nunca de omissão de receitas ou enquadramentos incompatíveis.
Como transformar os números da escola em decisões melhores
A qualidade da gestão financeira de uma instituição de ensino depende da capacidade de conectar dados contábeis com aquilo que acontece dentro da escola.
Matrículas precisam conversar com receita. Receita precisa ser comparada com recebimentos. A folha precisa ser relacionada ao faturamento.
Descontos devem ser analisados em conjunto com a margem. E qualquer projeto de expansão deve considerar sua necessidade de caixa antes da execução.
Por isso, a contabilidade para escolas em São Paulo não deveria se limitar ao cálculo dos impostos no fim do mês.
Quando os registros são estruturados corretamente, eles ajudam a responder perguntas que fazem parte da rotina da direção:
- a mensalidade atual cobre a estrutura da escola?
- qual é o impacto financeiro dos descontos concedidos?
- quanto a inadimplência está consumindo do caixa?
- existe espaço financeiro para contratar?
- a escola consegue financiar uma expansão?
- quais turmas ou unidades apresentam melhor resultado?
- o regime tributário continua adequado?
São essas respostas que aproximam a contabilidade da gestão e permitem que a instituição cresça com maior previsibilidade.
Conte com a Mourão Contabilidade para estruturar a gestão da sua escola
A Mourão Contabilidade atua com soluções contábeis voltadas também às instituições de ensino, conectando rotinas contábeis, fiscais e tributárias às necessidades reais de gestão do negócio.
Esse acompanhamento pode ajudar a escola a organizar seus demonstrativos, avaliar custos, acompanhar a folha de pagamento, revisar o regime tributário, estruturar controles financeiros e transformar números em informações mais úteis para decisões sobre mensalidades, investimentos e expansão.
Se sua instituição precisa entender melhor onde está sua margem, organizar o fluxo de caixa ou avaliar se a estrutura tributária acompanha a realidade da operação, converse com a equipe da Mourão e solicite uma análise alinhada às características financeiras e fiscais da sua escola.