Administrar uma associação exige mais do que controlar mensalidades, doações e pagamentos. Mesmo sem distribuir lucros, a entidade precisa manter escrituração contábil, comprovar a aplicação dos recursos, cumprir obrigações acessórias e demonstrar que suas atividades permanecem alinhadas ao estatuto.
Um dos equívocos mais frequentes é considerar que toda organização sem fins lucrativos está automaticamente livre de impostos. A natureza associativa, por si só, não garante imunidade ou isenção. O tratamento tributário depende da finalidade institucional, da origem das receitas, da atividade efetivamente realizada e do atendimento contínuo aos requisitos legais.
Essa análise ganha complexidade em São Paulo, onde podem existir obrigações federais, estaduais e municipais. Além da Receita Federal, a associação pode precisar se relacionar com a Prefeitura, a Secretaria da Fazenda e Planejamento do Estado de São Paulo, cartórios e órgãos vinculados à sua área de atuação.
Uma contabilidade para associações em São Paulo organiza essas exigências, separa receitas institucionais de operações potencialmente tributáveis e fornece informações confiáveis para dirigentes, associados, financiadores e órgãos fiscalizadores. Esse trabalho também depende de um bom controle do fluxo de caixa, capaz de demonstrar a origem e a aplicação de cada recurso.
O que é contabilidade para associações em São Paulo?
A contabilidade para associações em São Paulo é o serviço especializado na escrituração, no controle financeiro e no cumprimento das obrigações fiscais, trabalhistas e contábeis de entidades constituídas para fins não econômicos. Seu trabalho inclui classificar mensalidades, doações, subvenções, projetos e receitas próprias; avaliar possíveis benefícios tributários; elaborar demonstrações contábeis; prestar contas e verificar obrigações perante os fiscos federal, estadual e municipal.
O que diferencia uma associação de uma empresa?
O artigo 53 do Código Civil define as associações como a união de pessoas que se organizam para fins não econômicos. Isso significa que elas não são constituídas para distribuir resultados entre associados ou dirigentes.
A expressão “sem fins econômicos”, entretanto, não proíbe a geração de superávit. Uma associação pode cobrar mensalidades, realizar eventos, receber patrocínios, vender produtos relacionados à sua finalidade ou prestar determinados serviços. A diferença está no destino do resultado: eventual superávit deve ser aplicado integralmente na manutenção e no desenvolvimento dos objetivos institucionais.
Não pode haver distribuição de patrimônio, excedentes financeiros, vantagens ou parcelas do resultado aos associados. Pagamentos a dirigentes ou prestadores devem corresponder a funções efetivamente desempenhadas, observar a legislação aplicável e estar devidamente documentados.
Na prática, a contabilidade precisa demonstrar:
- de onde vieram os recursos;
- em quais atividades foram aplicados;
- se as despesas estão relacionadas ao objeto social;
- se houve remuneração de dirigentes e sob qual fundamento;
- se receitas tributáveis foram separadas das receitas beneficiadas;
- se recursos vinculados a projetos foram utilizados corretamente;
- se o patrimônio pertence à entidade e não aos seus membros.
Associação sem fins lucrativos é isenta de todos os impostos?
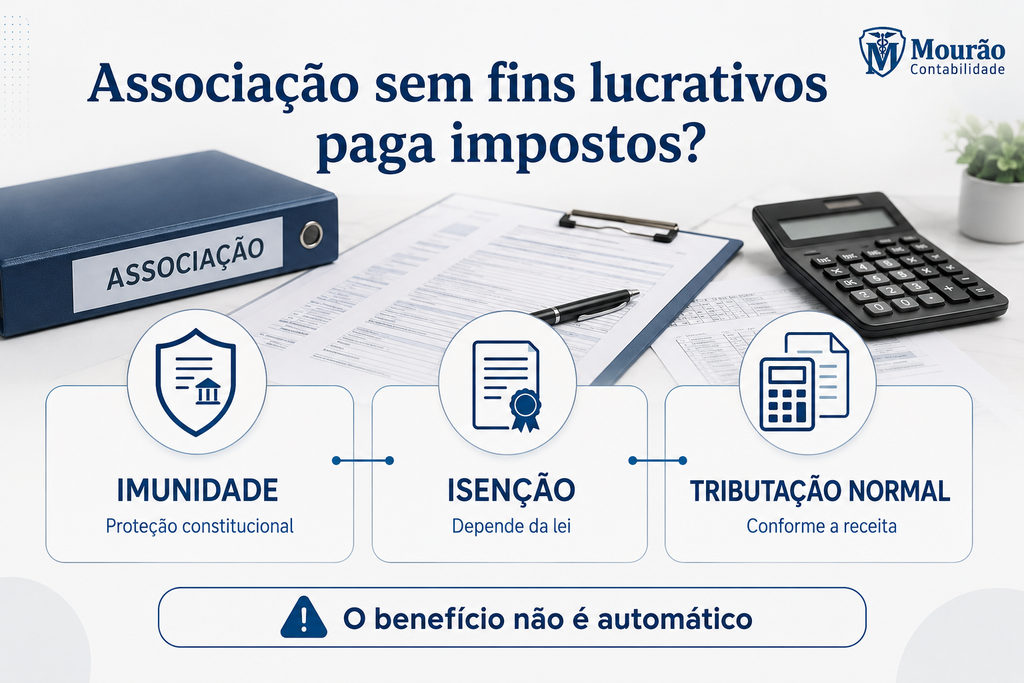
Não. A ausência de finalidade lucrativa não cria uma dispensa tributária geral. O tratamento depende da finalidade da associação, das atividades realizadas, da natureza de cada receita e dos requisitos previstos na legislação.
A associação pode estar sujeita a três situações diferentes: imunidade, isenção ou tributação normal.
Imunidade tributária
A imunidade decorre da Constituição Federal e impede a cobrança de determinados impostos sobre patrimônio, renda ou serviços vinculados às finalidades essenciais de entidades expressamente protegidas.
Entre as hipóteses constitucionais estão instituições de educação e de assistência social sem fins lucrativos que cumpram os requisitos legais. A imunidade não alcança automaticamente qualquer associação cultural, esportiva, profissional ou recreativa.
Também é necessário examinar cada tributo. Segundo a Procuradoria-Geral da Fazenda Nacional, a imunidade subjetiva beneficia a entidade quando ela ocupa a posição de contribuinte de direito, e não simplesmente quando suporta economicamente o custo de um imposto cobrado de terceiro.
Isenção fiscal
A isenção é concedida por lei e pode alcançar tributos ou receitas específicas. O artigo 15 da Lei nº 9.532/1997, por exemplo, trata da isenção do IRPJ e da CSLL para determinadas instituições de caráter filantrópico, recreativo, cultural e científico e para associações civis que prestem os serviços para os quais foram instituídas.
Para conservar o benefício, a entidade precisa atender às condições legais. Entre elas estão a aplicação dos recursos nos objetivos institucionais, a escrituração completa das receitas e despesas e a conservação dos documentos comprobatórios.
Tributação normal
Receitas alheias às atividades próprias, operações comerciais recorrentes ou serviços oferecidos em condições semelhantes às de empresas podem receber tratamento tributário diferente.
A análise deve considerar a origem da receita, sua relação com o estatuto, o público atendido, a existência de contraprestação e as regras de cada tributo. Por isso, classificar todo recebimento como “doação” ou “mensalidade” sem examinar sua natureza representa um risco fiscal.
Como funciona a contabilidade para associações na prática?
O acompanhamento contábil começa antes do lançamento das movimentações bancárias. Ele deve compreender o estatuto, os projetos, a forma de captação e as responsabilidades assumidas pela entidade.
Um processo consistente costuma seguir estas etapas:
- Análise do estatuto e dos atos constitutivos: verificação das finalidades, fontes de receita, regras de administração, mandato dos dirigentes e destinação patrimonial.
- Revisão cadastral: conferência do CNPJ, CNAEs, endereço, representantes legais e inscrições municipais ou estaduais necessárias.
- Mapeamento das receitas: separação entre mensalidades associativas, doações, patrocínios, subvenções, convênios, eventos, aplicações financeiras, venda de produtos e prestação de serviços.
- Definição do tratamento tributário: avaliação individual da imunidade, da isenção ou da incidência aplicável a cada atividade e receita.
- Organização dos documentos: implantação de rotinas para notas fiscais, recibos, extratos bancários, contratos, folha de pagamento e comprovantes de projetos.
- Escrituração contábil: registro das movimentações conforme a natureza dos recursos, dos gastos e das restrições de uso.
- Apuração de tributos e obrigações acessórias: envio das declarações aplicáveis e recolhimento de valores eventualmente devidos.
- Fechamento e prestação de contas: elaboração das demonstrações contábeis e de relatórios para diretoria, conselho fiscal, assembleia, parceiros e órgãos públicos.
Exemplo de classificação de receitas
Uma associação recebe R$ 40 mil em mensalidades estatutárias, R$ 25 mil para executar um projeto patrocinado e R$ 15 mil com a venda de produtos em um evento.
Os três valores não devem ser contabilizados de forma indistinta. As mensalidades precisam estar vinculadas às atividades associativas; o patrocínio pode exigir controle por projeto e comprovação contratual; e a venda de produtos demanda avaliação fiscal própria.
Sem essa segregação, a entidade perde a capacidade de demonstrar quais receitas estão relacionadas à finalidade institucional e quais podem estar sujeitas à tributação.
Aspectos contábeis, fiscais e operacionais que exigem atenção
1.Escrituração contábil completa
Uma associação não deve manter apenas um controle de entradas e saídas. A escrituração precisa registrar patrimônio, obrigações, receitas, despesas, gratuidades, doações, restrições impostas por financiadores e movimentações de projetos.
As demonstrações normalmente incluem:
- balanço patrimonial;
- demonstração do resultado do período;
- demonstração das mutações do patrimônio líquido;
- demonstração dos fluxos de caixa;
- notas explicativas.
A apresentação deve respeitar as normas contábeis aplicáveis às entidades sem finalidade de lucros, incluindo a ITG 2002, do Conselho Federal de Contabilidade.
2.ECF e ECD
As pessoas jurídicas imunes e isentas estão, como regra, sujeitas à Escrituração Contábil Fiscal. A própria Receita Federal informa que a ECF alcança entidades imunes e isentas, observadas as situações previstas na regulamentação.
A Escrituração Contábil Digital também pode ser exigida conforme o enquadramento da entidade e os critérios legais aplicáveis ao período. A verificação deve ser refeita a cada exercício, pois movimentação, receitas e alterações normativas podem modificar a obrigatoriedade.
Entregar uma escrituração digital não substitui a necessidade de manter documentos idôneos. O arquivo transmitido precisa refletir contratos, extratos, notas fiscais, recibos e decisões formalizadas pelos órgãos internos da associação.
3.DCTFWeb, MIT, eSocial e EFD-Reinf
Associações com empregados, prestadores de serviços, retenções ou débitos tributários podem precisar utilizar esses ambientes.
Desde janeiro de 2025, os débitos antes informados na DCTF convencional passaram a integrar a DCTFWeb por meio do Módulo de Inclusão de Tributos, conforme as orientações do Portal de Serviços do Governo Federal sobre a DCTFWeb e o MIT.
O conjunto de obrigações pode envolver:
- eventos trabalhistas e de folha no eSocial;
- retenções e pagamentos sujeitos à EFD-Reinf;
- confissão de débitos na DCTFWeb;
- emissão do DARF numerado;
- informações e recolhimentos por meio do FGTS Digital;
- obrigações relacionadas a pagamentos e retenções.
Mesmo uma associação sem funcionários precisa avaliar pagamentos a pessoas físicas, profissionais autônomos, dirigentes e fornecedores.
4.PIS/Pasep e Cofins
Associações enquadradas nas condições do artigo 15 da Lei nº 9.532/1997 podem estar sujeitas ao PIS/Pasep calculado sobre a folha de salários, conforme o regime aplicável. A Solução de Consulta Cosit nº 124/2019 analisou esse tratamento para associações civis sem fins lucrativos.
Na Cofins, as receitas derivadas das atividades próprias podem receber isenção quando os requisitos legais são cumpridos. Isso não autoriza excluir indiscriminadamente todas as receitas. Aluguel, venda de mercadorias, publicidade, eventos e serviços a terceiros devem ser examinados conforme sua natureza e conexão com a finalidade institucional.
Uma revisão semelhante à utilizada em processos de recuperação tributária em atividades de serviços pode ajudar a identificar receitas classificadas de forma incorreta, recolhimentos indevidos ou obrigações que deixaram de ser cumpridas.
5.Reforma Tributária, IBS e CBS
Com a transição da Reforma Tributária do consumo, as operações onerosas realizadas por associações precisam ser revisadas sob as regras da CBS e do IBS. Em 2026, documentos fiscais eletrônicos sujeitos à nova sistemática passaram a exigir adaptação dos leiautes e destaque dos tributos conforme as notas técnicas de cada documento.
O fato de a pessoa jurídica ser uma associação não garante, sozinho, dispensa dos novos tributos. Será necessário avaliar a existência de imunidade, hipótese de redução, tratamento específico ou incidência normal sobre cada operação.
6.Obrigações no Município de São Paulo
Se a associação estiver estabelecida na capital e prestar serviços, pode precisar de inscrição no Cadastro de Contribuintes Mobiliários, emissão de documento fiscal e cumprimento das regras do ISS.
A possível imunidade ou isenção municipal não deve ser tratada como automática. Pode ser necessário protocolar o reconhecimento do benefício, renovar declarações ou apresentar documentos específicos à Prefeitura de São Paulo.
Associações localizadas em outros municípios paulistas estão sujeitas às regras locais correspondentes. A expressão “em São Paulo” pode indicar tanto o município quanto o estado, e essa diferença altera cadastros, sistemas e procedimentos.
7.Inscrição estadual e ICMS
A inscrição estadual pode ser necessária quando a entidade realiza circulação habitual de mercadorias ou outras operações sujeitas ao ICMS. A venda de uniformes, livros, alimentos, produtos promocionais ou materiais deve ser analisada de acordo com sua frequência, finalidade e enquadramento legal.
Receber recursos sem finalidade lucrativa não elimina obrigações ligadas a uma operação comercial efetivamente praticada.
8.Folha de pagamento e contratação de trabalhadores
A entidade que possui empregados deve observar admissão, folha, encargos, férias, décimo terceiro salário, medicina ocupacional, convenções coletivas e desligamentos. O custo não se limita ao salário contratado.
Antes de ampliar a equipe, a diretoria pode utilizar uma análise semelhante ao cálculo do custo de contratação de um funcionário CLT, adaptada à realidade, às atividades e às possíveis particularidades da associação.
9.Prestação de contas e governança
A prestação de contas deve permitir a comparação entre orçamento, execução financeira e resultados do projeto. Relatórios genéricos, formados apenas por uma planilha e extratos bancários, raramente demonstram toda a movimentação.
É recomendável manter:
- centros de custos por projeto;
- contas bancárias separadas quando houver exigência contratual;
- critérios para rateio de despesas administrativas;
- alçadas de aprovação;
- atas das decisões relevantes;
- conciliação entre relatórios financeiros e contabilidade;
- controle patrimonial;
- política para reembolsos e adiantamentos.
Quais obrigações podem se aplicar a uma associação?
| Obrigação ou controle | Quando pode ser exigido | Principal finalidade |
| Escrituração contábil | Regularmente, conforme as normas aplicáveis | Demonstrar patrimônio, receitas, despesas e resultado |
| ECF | Em regra, para pessoas jurídicas, inclusive imunes e isentas, ressalvadas as exceções legais | Informar dados fiscais e econômicos à Receita Federal |
| ECD | Conforme o enquadramento e os critérios regulamentares | Transmitir livros contábeis digitais ao SPED |
| eSocial | Quando há relações de trabalho ou fatos sujeitos à informação | Registrar dados trabalhistas, previdenciários e tributários |
| EFD-Reinf | Quando ocorrem pagamentos, retenções ou eventos abrangidos | Informar retenções e outras informações fiscais |
| DCTFWeb e MIT | Quando existem débitos e informações abrangidos pelo sistema | Confessar débitos e gerar documentos de arrecadação |
| Nota fiscal e ISS | Quando há prestação de serviços sujeita às regras municipais | Documentar operações e apurar o tributo municipal |
| Inscrição estadual e ICMS | Quando há operações habituais com mercadorias ou outras hipóteses estaduais | Regularizar operações sujeitas à legislação estadual |
| Prestação de contas | Quando exigida pelo estatuto, assembleia, contrato, edital ou poder público | Comprovar a destinação dos recursos |
| Demonstrações contábeis | Ao final do exercício e em outras datas necessárias | Apoiar governança, transparência e decisões |
A tabela apresenta possibilidades gerais. A lista efetiva depende das atividades, da estrutura de pessoal, das fontes de recursos, das operações realizadas e do município onde a entidade atua.
Principais erros contábeis e fiscais das associações
1. Presumir que o CNPJ é totalmente isento
Esse erro pode levar a declarações omitidas, tributos não recolhidos e uso indevido de benefícios fiscais. Para evitá-lo, a entidade deve produzir um diagnóstico por tributo e por fonte de receita, documentando a fundamentação adotada.
2. Misturar recursos da associação com valores pessoais
Utilizar contas bancárias de dirigentes ou pagar despesas particulares com recursos institucionais compromete a transparência e pode caracterizar desvio de finalidade.
Toda movimentação deve passar pelas contas da pessoa jurídica e possuir documento que identifique beneficiário, motivo e aprovação. A necessidade dessa separação também aparece nas orientações sobre separação entre finanças pessoais e recursos da pessoa jurídica.
3. Registrar receitas diferentes na mesma categoria
Mensalidades, doações, patrocínios, subvenções e vendas possuem características distintas. Misturá-las impede a correta apuração fiscal e dificulta a prestação de contas.
O plano de contas deve refletir as atividades reais da organização e permitir a identificação dos recursos vinculados a cada projeto.
4. Não emitir documentos fiscais quando necessário
A denominação “contribuição” não transforma automaticamente uma cobrança por serviço em mensalidade associativa. Se houver uma operação sujeita à emissão de nota fiscal, o documento deve ser emitido conforme a legislação.
Contratos, estatuto, atividade realizada e forma de cobrança precisam ser analisados em conjunto.
5. Manter o estatuto desatualizado
Quando as atividades reais não correspondem ao objeto social, a associação enfrenta dificuldades para justificar receitas, celebrar parcerias e defender benefícios tributários.
Alterações relevantes devem ser aprovadas pelo órgão competente, registradas em cartório e atualizadas no CNPJ e nos demais cadastros.
6. Tratar a prestação de contas como uma tarefa anual
Tentar reconstruir um projeto meses depois aumenta o risco de documentos perdidos, despesas sem comprovação e divergências de saldo.
A prestação de contas deve acompanhar a execução financeira, com conciliações periódicas e revisão antes do encerramento de cada projeto.
Benefícios de uma gestão contábil correta
A contabilidade especializada não se limita a evitar multas. Ela transforma a movimentação financeira em evidência de que a associação utiliza seus recursos de acordo com sua missão.
Entre os principais benefícios estão:
- preservação de imunidades e isenções quando legalmente cabíveis;
- identificação antecipada de receitas tributáveis;
- redução de multas por atraso ou omissão de declarações;
- separação clara entre atividades institucionais e operações comerciais;
- maior controle sobre projetos, convênios e recursos restritos;
- prestação de contas mais rápida e verificável;
- credibilidade perante doadores, patrocinadores e parceiros;
- melhores informações para orçamento e decisões da diretoria;
- proteção dos dirigentes contra falhas de documentação;
- maior capacidade de participar de editais e captar recursos.
A qualidade das informações também melhora o planejamento. Ao conhecer o custo de cada programa, a entidade consegue avaliar quais projetos são sustentáveis, quanto precisa captar e qual parcela das receitas está comprometida com despesas administrativas.
Perguntas frequentes sobre contabilidade para associações em São Paulo
1.Toda associação precisa de contador?
A associação precisa manter registros compatíveis com as normas contábeis e cumprir suas obrigações fiscais. O contador é o profissional habilitado para realizar a escrituração, elaborar demonstrações e orientar o enquadramento tributário da entidade.
2.Associação pode ter lucro?
Ela pode gerar superávit, mas não distribuí-lo a associados ou dirigentes. O resultado positivo deve ser aplicado na manutenção e no desenvolvimento das finalidades previstas no estatuto.
3.Mensalidade associativa é tributada?
A resposta depende da finalidade da entidade, dos requisitos legais e da natureza da cobrança. Mensalidades vinculadas às atividades próprias podem ter tratamento favorecido, mas cobranças que representem contraprestação por operações comerciais ou serviços devem ser examinadas separadamente.
4.Associação precisa emitir nota fiscal?
Pode precisar. A obrigação depende da atividade realizada e das regras do município ou do estado. Cobranças por serviços e vendas de mercadorias não devem ser classificadas automaticamente como contribuições associativas.
5.Uma associação sem movimento precisa enviar declarações?
A ausência de movimentação não elimina todas as obrigações. É necessário verificar a situação do CNPJ, os cadastros, a existência de folha, retenções e as regras de cada declaração para definir o que deve ser entregue.
6.Qual é a diferença entre associação, fundação e cooperativa?
A associação é formada pela união de pessoas em torno de fins não econômicos. A fundação é constituída a partir de um patrimônio destinado a uma finalidade específica. Já a cooperativa é uma sociedade de pessoas criada para desenvolver atividade econômica de proveito comum e está sujeita a legislação própria.
Como manter a associação regular e preservar seus benefícios?
A regularidade de uma associação depende da coerência entre estatuto, operação, documentos, contabilidade e declarações fiscais. Não basta incluir a expressão “sem fins lucrativos” no nome ou no ato constitutivo.
A entidade deve identificar corretamente suas fontes de receita, comprovar a aplicação dos recursos, separar atividades institucionais de operações comerciais e revisar o tratamento de cada tributo. Também precisa acompanhar a legislação federal e as exigências do município e do Estado de São Paulo.
Com controles mensais, plano de contas adequado e prestação de contas integrada à escrituração, a diretoria reduz riscos e passa a decidir com base em informações verificáveis.
Conte com uma contabilidade especializada em associações
A Mourão Contabilidade oferece atendimento contábil especializado para associações sem fins lucrativos, com foco em conformidade legal, organização dos recursos e transparência perante associados, parceiros e financiadores.
O acompanhamento pode envolver análise das atividades da entidade, revisão cadastral, escrituração contábil, cumprimento de obrigações fiscais, elaboração de demonstrações e suporte à prestação de contas. Dessa forma, a diretoria consegue concentrar seus esforços nos projetos institucionais sem perder o controle sobre exigências tributárias e documentais.
Se sua organização precisa revisar o enquadramento fiscal, organizar receitas por projeto ou corrigir falhas nas obrigações acessórias, solicite uma análise com a Mourão Contabilidade e entenda quais procedimentos devem ser adotados para manter a associação regular e proteger os benefícios tributários aplicáveis.